Radar Finanças






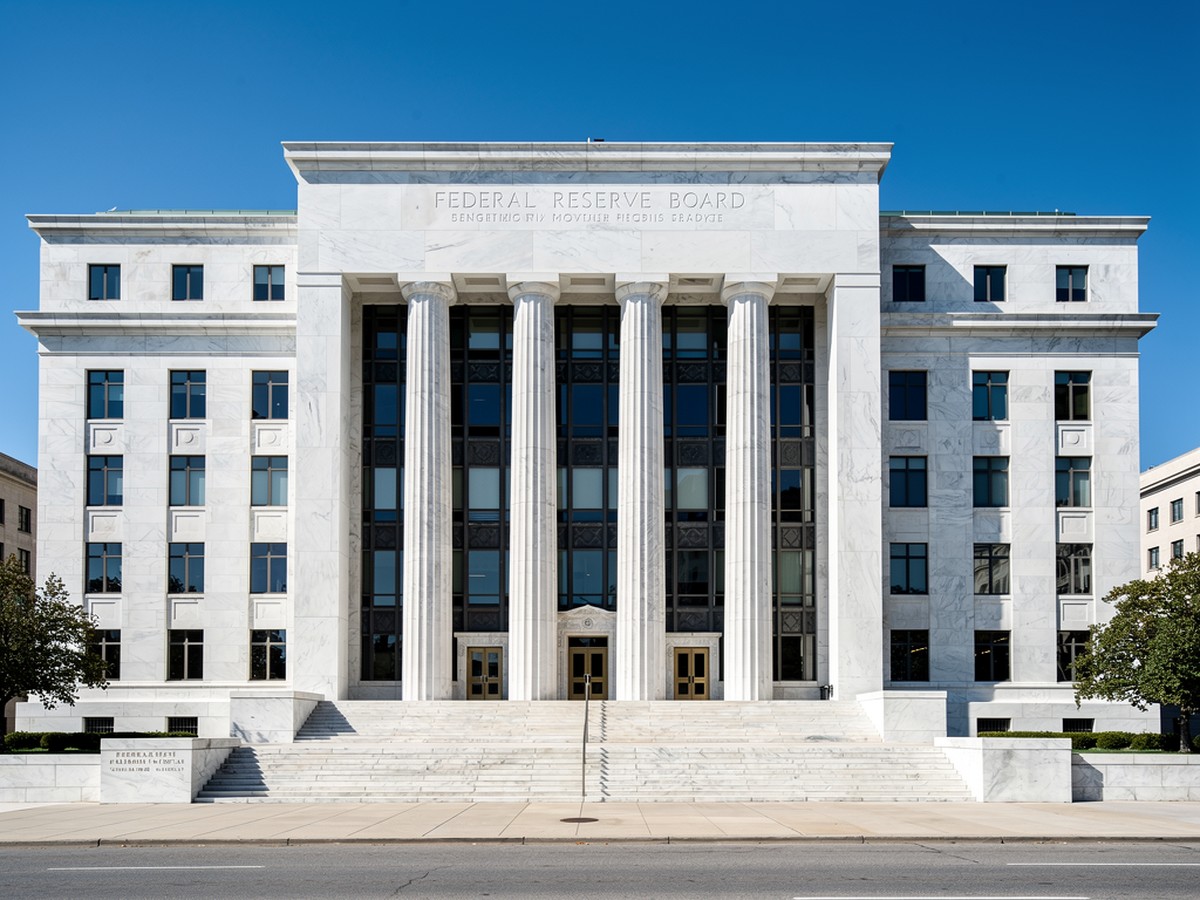
Segundo apuração do InfoMoney, o Departamento de Justiça dos Estados Unidos não dará sequência à investigação criminal envolvendo Jerome Powell e o processo de reforma do Federal Reserve. O desfecho retira do tabuleiro um dos fatores de risco político que vinham rondando a autoridade monetária mais influente do mundo e recoloca uma pergunta incômoda: qual é, afinal, o custo institucional que a política está disposta a pagar para tentar influenciar a trajetória dos juros.
📌Fatos em Destaque
- O Departamento de Justiça dos EUA não reabrirá a investigação criminal contra Jerome Powell ligada à reforma do Fed, conforme apuração do InfoMoney, removendo um fator de risco político sobre a autoridade monetária.
- O encerramento tende a ser lido como redução do prêmio de risco institucional embutido na condução da política monetária americana, com efeito de sinal sobre Treasuries e dólar, sem força própria para mover juros.
- Para o Brasil, o efeito é indireto:um Fed percebido como mais previsível favorece ativos emergentes na margem, mas não substitui a ancoragem fiscal nem a credibilidade da política monetária doméstica na formação do DI e do câmbio.
Departamento de Justiça encerra frente jurídica e devolve fôlego institucional a Powell
Segundo apuração do InfoMoney, o Departamento de Justiça dos Estados Unidos não dará seguimento à investigação criminal que envolvia Jerome Powell e o processo de reforma do Federal Reserve. O relatório de pesquisa não informa data específica para a decisão nem detalha o escopo exato das apurações anteriores, o que recomenda leitura prudente: trata-se do encerramento de uma frente jurídica, não de uma sentença que resolva o debate de fundo sobre a governança da instituição.
O ponto relevante para quem acompanha mercados não é o rito processual em si, mas o sinal político que ele emite. Ao não reabrir o caso, o aparato de Justiça americano sinaliza que o custo de instrumentalizar a máquina judicial contra a cúpula do banco central permanece alto. Powell e a diretoria do Fed ganham respaldo institucional em um momento em que a autoridade monetária precisa de credibilidade intacta para ancorar expectativas de inflação e sustentar a comunicação sobre o ciclo de juros.
Vale registrar a natureza da informação: a fonte é secundária e identificada, o InfoMoney, e não um comunicado oficial do Departamento de Justiça ou do próprio Federal Reserve. Isso não invalida o fato, mas impõe ao leitor a disciplina de tratá-lo como apuração jornalística, e não como documento primário. Em temas que mexem com a percepção de risco soberano dos Estados Unidos, essa distinção entre fonte primária e secundária é exatamente o que separa análise de ruído.
O canal de transmissão: por que a credibilidade do Fed é o ativo mais precificado do mundo
A independência operacional do Federal Reserve funciona como uma espécie de infraestrutura invisível do sistema financeiro global. É ela que sustenta o prêmio de risco embutido nos Treasuries, a formação do dólar como moeda de reserva e, por consequência, a precificação de ativos em mercados emergentes, incluindo o Brasil. Quando o mercado passa a duvidar de que as decisões de juros respondem apenas a critérios técnicos, o efeito prático aparece no chamado prêmio de prazo: os investidores exigem retorno maior para carregar títulos longos, e a curva de juros americanos se descola da expectativa puramente econômica.
O arquivamento, portanto, tende a ser lido como redução desse prêmio de risco político. Não se trata de uma força que empurra juros para baixo por conta própria, mas de um alívio que remove uma fonte de volatilidade discricionária. Em linguagem de mesa de operações, o mercado deixa de precificar a hipótese de interferência externa na condução da política monetária e volta a concentrar a atenção nos dados de inflação e emprego, que são, em tese, os únicos insumos legítimos da decisão do FOMC.
Para o investidor brasileiro, o canal de transmissão é indireto, mas real. Um Fed percebido como mais previsível e menos capturável politicamente tende a reduzir a volatilidade do dólar global e a pressionar menos as moedas emergentes. Isso não garante alívio no câmbio nem queda automática da curva de juros futuros doméstica, porque o DI brasileiro responde antes de tudo ao risco fiscal local e à trajetória da inflação. Mas remove uma fonte externa de estresse que, em episódios agudos, costuma contaminar o humor da Faria Lima por contágio.
Pressão política sobre bancos centrais: o custo institucional de instrumentalizar a Justiça
O episódio se insere em um padrão global que merece atenção analítica. Bancos centrais independentes são estruturalmente incômodos para governos que preferem juros baixos no curto prazo, e a tentação de testar os limites dessa autonomia não é exclusividade americana. O que muda de país para país é o preço institucional dessa investida. Nos Estados Unidos, o desenho de freios e contrapesos, a imprensa e o próprio mercado de títulos funcionam como uma espécie de auditoria permanente da autoridade monetária.
O arquivamento sugere que esse mecanismo de contenção segue operando. A mensagem implícita é que transformar divergência de política econômica em caso criminal tem retorno político decrescente, porque o custo de credibilidade recai sobre quem tenta fazê-lo. É o tipo de cálculo que Brasília conhece bem: quando o debate sobre a autonomia do Banco Central do Brasil entra na pauta, o que está em jogo não é apenas a simpatia do governo de plantão por juros menores, mas o prêmio que o mercado cobra para financiar o país caso a autonomia seja percebida como formalidade de papel.
Há, contudo, um limite para o otimismo. Encerrar uma investigação não apaga o histórico de atritos nem elimina a pressão estrutural que continuará existindo enquanto a política monetária tiver custo eleitoral. O mercado monitora não apenas o desfecho jurídico, mas o tom das próximas indicações para a diretoria do Fed e a disposição do Legislativo americano de avançar sobre a governança da instituição. A independência, nesse sentido, não é um estado permanente: é um equilíbrio que precisa ser reafirmado a cada ciclo.
O que monitorar: agenda do FOMC, prêmio de risco nos Treasuries e o repasse para o Brasil
Daqui em diante, a agenda relevante é a de sempre, agora com um ruído político a menos. As próximas reuniões do FOMC e a divulgação das atas e do chamado dot plot, o diagrama que reúne as projeções individuais dos dirigentes para a taxa de juros, serão os termômetros de como a cúpula do Fed enxerga o equilíbrio entre inflação e atividade. O comportamento da curva de Treasuries, especialmente o diferencial entre papéis curtos e longos, indicará se o mercado realmente digeriu o alívio ou se mantém embutido algum prêmio de incerteza institucional.
No front doméstico, o investidor deve acompanhar a resposta do câmbio e da curva de juros futuros a esse ambiente externo mais previsível. Um dólar global menos volátil tende a favorecer ativos emergentes na margem, mas o efeito costuma ser modesto diante do peso que a agenda fiscal brasileira exerce sobre o DI. A leitura correta é de vetor, não de gatilho: o arquivamento empurra o cenário externo na direção do alívio, sem substituir a necessidade de ancoragem fiscal e de credibilidade da política monetária doméstica.