Radar Finanças






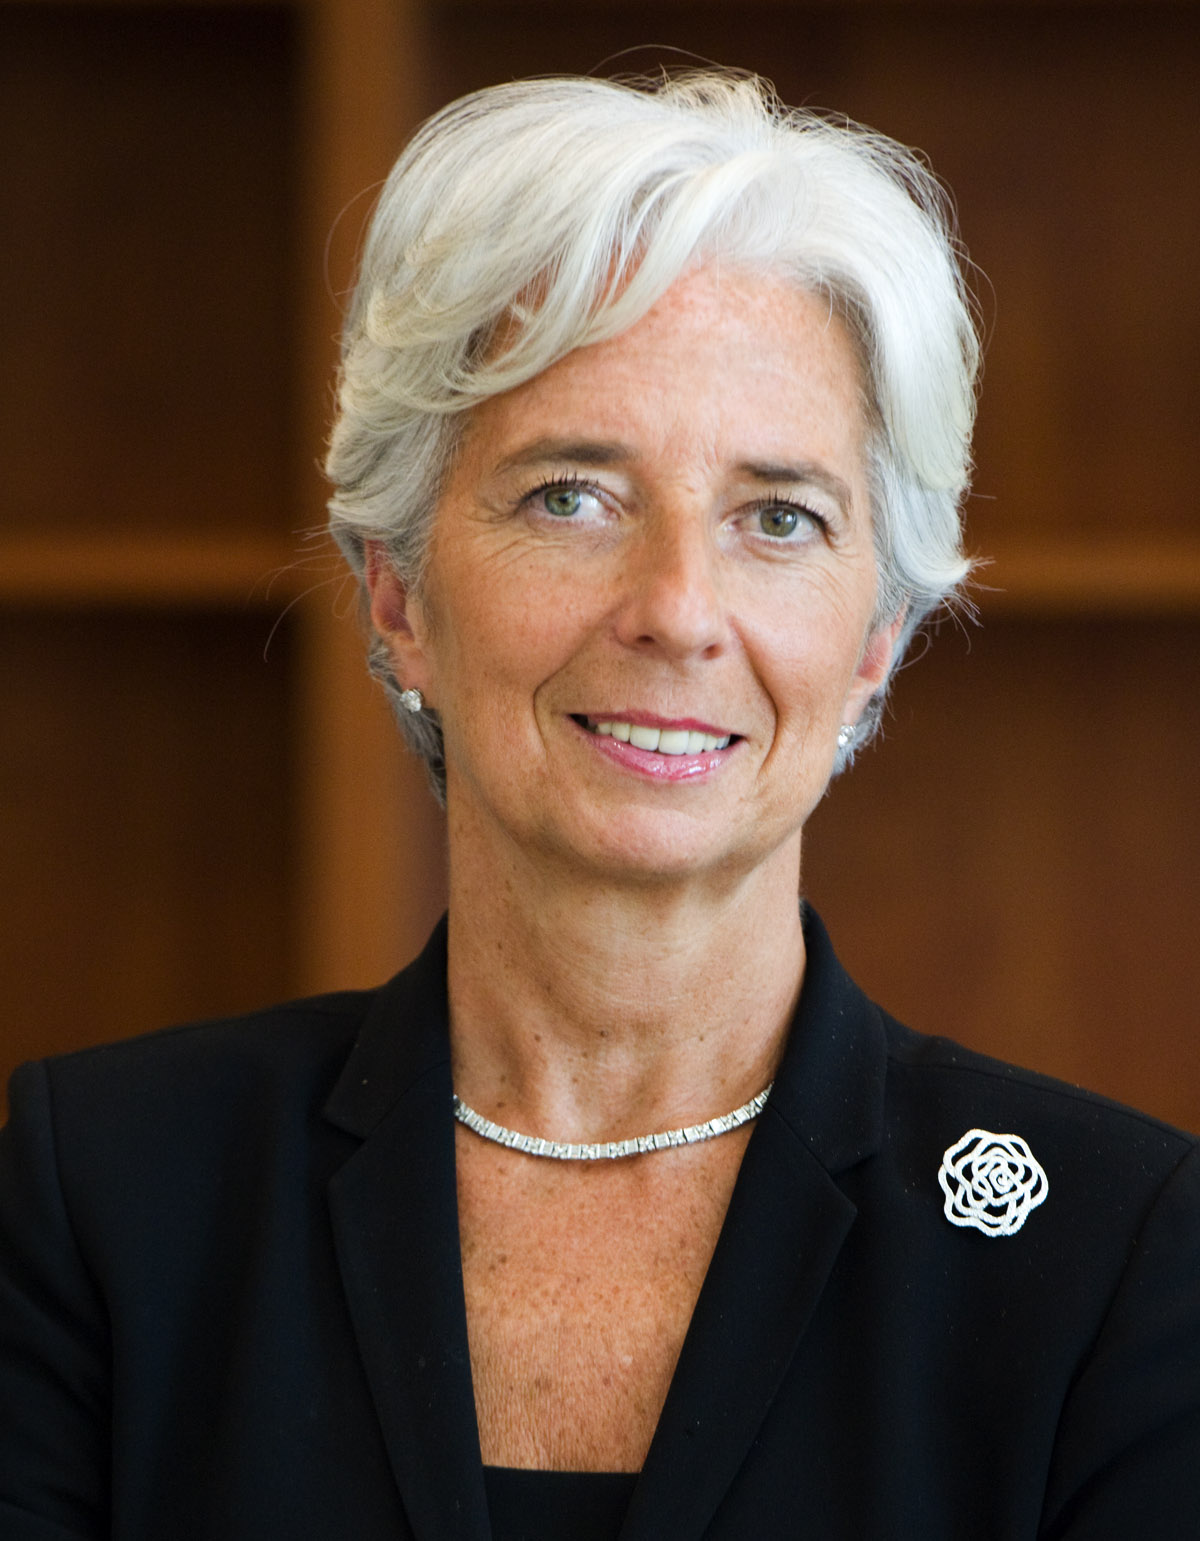
Christine Lagarde, presidente do Banco Central Europeu, participou nesta segunda-feira (28/09/2026) da audiência do Comitê de Assuntos Econômicos e Monetários (ECON) do Parlamento Europeu, confirmada em comunicado oficial da própria instituição. O documento registra a participação e situa o tema na política monetária da zona do euro, mas não traz taxa de referência, projeção de inflação ou sinalização numérica sobre o próximo movimento de juros. Para quem opera câmbio e renda fixa, inclusive no Brasil, o evento importa menos como rito protocolar e mais como peça de comunicação estratégica: é ali que o tom do BCE se torna público antes de qualquer decisão formal do Conselho do Governo.
📌Fatos em Destaque
- A audiência de Christine Lagarde no Comitê de Assuntos Econômicos e Monetários do Parlamento Europeu ocorreu em 28 de setembro de 2026, conforme comunicado oficial do próprio BCE.
- O material institucional não trouxe taxas, projeções ou números: o fato confirmado é a realização do evento, e o que o mercado acompanha é o tom qualitativo sobre o ritmo dos juros na zona do euro.
- O encontro interessa diretamente ao investidor brasileiro porque sinais do BCE afetam o diferencial de juros global, o apetite por risco em emergentes e o câmbio Euro/Real.
O que o comunicado oficial do BCE confirma sobre a audiência de Lagarde
A audiência ocorreu em 28 de setembro de 2026 e foi divulgada pela própria instituição, na página de comunicados de imprensa do BCE. O documento é enxuto e de natureza institucional: registra a participação de Lagarde no Comitê de Assuntos Econômicos e Monetários e situa o tema na política monetária da zona do euro. Não há, no texto oficial, taxas de referência, projeções de inflação ou indicação numérica sobre o próximo movimento de juros. O fato confirmado é, portanto, a realização do evento, e não um anúncio de mudança de política monetária.
A ausência de números não reduz a relevância do encontro. O ECON é o principal canal formal pelo qual o Parlamento Europeu escrutina o BCE, e a presidente da autoridade monetária costuma usar o espaço para responder a perguntas que extrapolam o comunicado protocolado. É nessas respostas, e não no texto institucional, que o mercado costuma captar o tom, mais duro ou mais tolerante, sobre a inflação de serviços europeia e sobre o ritmo de afrouxamento monetário. Trata-se de um exercício de transparência que, na prática, funciona como sinalização indireta de política.
Audiências do ECON como canal de forward guidance antes das decisões do BCE
Bancos centrais modernos não comunicam apenas por decisões de taxa: comunicam por agenda. Uma audiência parlamentar opera como instrumento de forward guidance porque antecipa, em linguagem política, a leitura da autoridade sobre o quadro econômico. Quando Lagarde responde a legisladores sobre crescimento, emprego e preços, ela ajusta a curva de expectativas de juros sem precisar alterar a taxa vigente. Para o mercado, isso significa que a informação relevante é qualitativa: a escolha de palavras, a ênfase em riscos de alta ou de baixa para a inflação e o grau de confiança na convergência da inflação à meta.
Esse mecanismo chega ao investidor por dois canais concretos. O primeiro é a curva de juros da zona do euro, que precifica a trajetória esperada das taxas e, por consequência, o custo de financiamento de governos e empresas. O segundo é o câmbio: alterações de expectativa sobre o diferencial de juros entre o BCE e o Federal Reserve tendem a se refletir no Euro/Dólar e, por transmissão, no Euro/Real. Nenhum desses movimentos pode ser atribuído mecanicamente a uma única fala, mas a direção do sinal importa para quem monta posições em renda fixa internacional e em moeda estrangeira.
BCE, Fed e Copom: diferencial de juros e fluxo de capital para emergentes
A zona do euro não decide juros num vácuo. A trajetória do BCE dialoga diretamente com a do Federal Reserve e, do lado brasileiro, com a do Copom. O que o investidor global observa é o diferencial de remuneração entre essas jurisdições: quando o retorno relativo das economias avançadas sobe, o prêmio exigido para carregar risco em mercados emergentes tende a aumentar, e o fluxo de capital se torna mais seletivo. Quando esse retorno cede, abre-se espaço para realocação em busca de rendimento, com efeitos sobre moedas como o real.
Para o Brasil, o ponto de atenção não é o nível absoluto dos juros europeus, mas a direção da política monetária nas economias centrais combinada ao prêmio de risco doméstico. O cenário de Brasília, com a disputa fiscal no Congresso e a cautela do Banco Central na ancoragem das expectativas, influencia o prêmio embutido na curva de juros futuros. Sinais mais acomodatícios do BCE podem aliviar a pressão global sobre emergentes, mas não substituem o trabalho de casa: a atratividade do real depende tanto do diferencial externo quanto da percepção de consistência fiscal e institucional interna.
O que o mercado monitora a seguir: inflação de serviços, próximas reuniões e o tom do BCE
O que interessa daqui para frente é o que Lagarde sinalizou nas respostas e como isso será confirmado nos dados. A leitura de mercado tende a se concentrar em três frentes: a resiliência da inflação de serviços, o comportamento dos salários na zona do euro e a disposição da autoridade em manter ou afrouxar a política monetária. Como o comunicado oficial não trouxe números, qualquer conclusão sobre o ritmo de cortes ou de manutenção de juros deve ser tratada como hipótese, a ser confrontada com as próximas reuniões do Conselho do Governo do BCE e com os indicadores de preços e atividade da região.
Do lado brasileiro, a agenda de acompanhamento é igualmente clara. Investidores monitoram o diferencial de juros frente às economias centrais, o fluxo cambial e o prêmio de risco embutido nos títulos públicos. A comunicação do BCE é um insumo entre vários: vale como sinal, não como veredito.