Radar Finanças






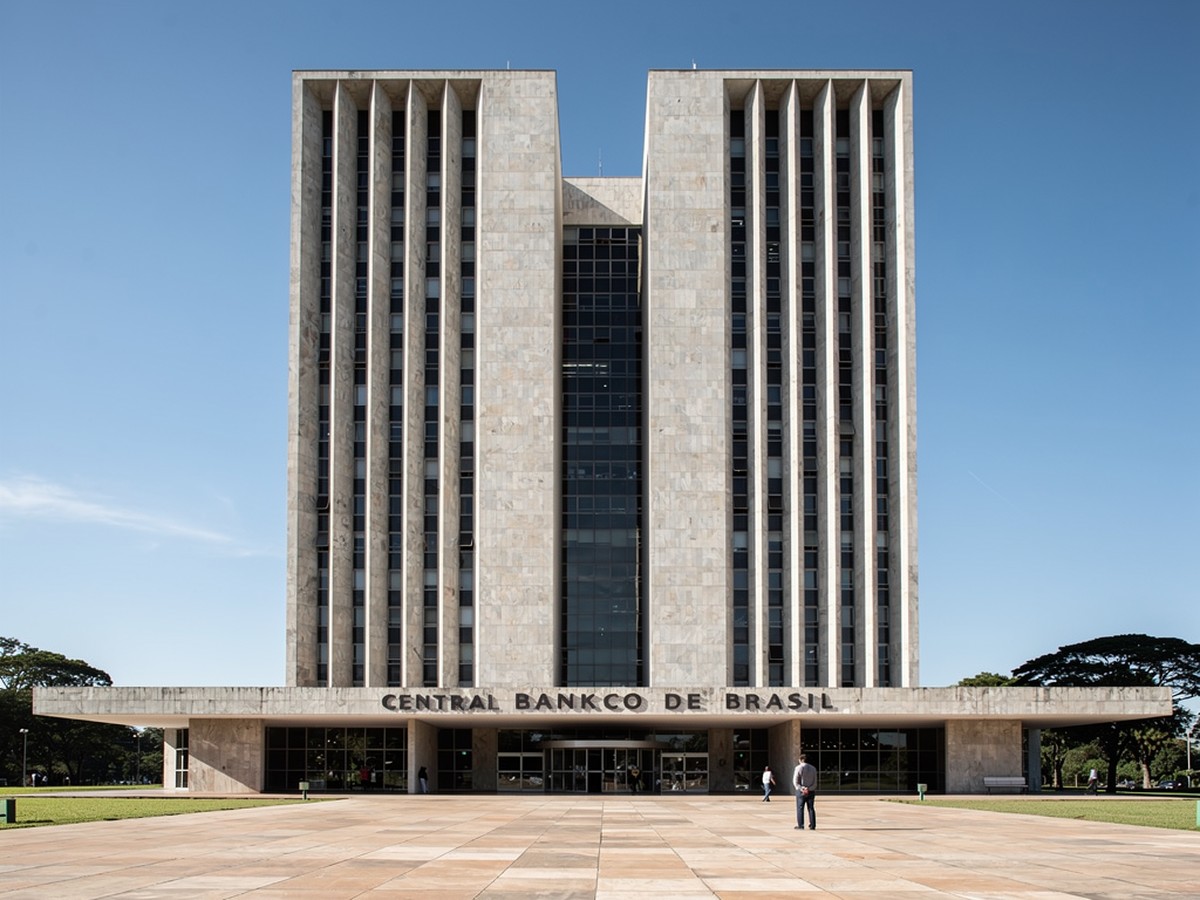
O Relatório de Política Monetária divulgado pelo Banco Central aponta crescimento de 1,8% em 2026 e 1,4% em 2027, com a inflação projetada em 5,2% no fim deste ano e a Selic a 13,75% ao ano após a decisão de setembro do Copom.
📌Fatos em Destaque
- O Banco Central reduziu a projeção de crescimento do PIB de 2026 de 2% para 1,8% e projeta avanço de 1,4% em 2027.
- A estimativa de inflação para o fim de 2026 foi mantida em 5,2%, acima do centro da meta de 3%, mesmo com o IPCA em 12 meses recuando de 4,72% em maio para 4,22% em agosto.
- O Copom reduziu a Selic para 13,75% ao ano em setembro de 2026, e a convergência da inflação a 3,2% só aparece projetada no primeiro trimestre de 2028.
Conteúdo Principal
Em economia não existem milagres, apenas custos distribuídos. O Relatório de Política Monetária divulgado pelo Banco Central entrega um retrato incômodo para quem investe: a autoridade monetária reduziu de 2% para 1,8% a projeção de crescimento do PIB em 2026, manteve em 5,2% a estimativa de inflação para o encerramento do ano e, na reunião de setembro, cortou a Selic para 13,75% ao ano. A equação resultante é menos crescimento, preço ainda pressionado e juro real elevado.
Do 2% para 1,8%: o freio do PIB aparece entre o primeiro e o segundo trimestre
A revisão da projeção de crescimento para 2026, de 2% para 1,8%, não é um ajuste técnico irrelevante. É o reconhecimento formal de que a economia perdeu tração ao longo do ano. A trajetória trimestral sustenta a leitura: depois de avançar 1,1% no primeiro trimestre, o PIB cresceu 0,5% entre abril e junho, uma desaceleração de mais da metade em apenas três meses. Para 2027, a projeção é ainda mais modesta, 1,4%.
Aqui vale separar rigorosamente o que é dado observado do que é estimativa. O desempenho trimestral vem das estatísticas oficiais de atividade já incorporadas ao documento, enquanto os 1,8% e os 1,4% são projeções condicionais do próprio Banco Central, sujeitas a revisão a cada nova edição do relatório e dependentes do cenário externo e do ritmo de crédito doméstico.
Crescimento abaixo de 2% tem consequência fiscal direta. Receita pública é função da atividade, e um PIB mais fraco reduz a arrecadação em um ano em que a meta fiscal já depende mais de revisão de premissas do que de expansão econômica.
Inflação de 5,2% no fim de 2026 mantém o Copom de mãos atadas apesar do corte para 13,75%
A aparente contradição do relatório tem explicação aritmética. O IPCA acumulado em 12 meses recuou de 4,72% em maio para 4,22% em agosto, um alívio real. Mas o Banco Central manteve em 5,2% a estimativa de inflação para o encerramento de 2026, o que significa que a projeção embute pressão concentrada nos meses finais do ano. A queda recente, portanto, não comprou folga: comprou apenas tempo.
O ponto sensível é a distância até a meta. Com centro de 3%, uma inflação projetada em 5,2% mantém o Copom em território desconfortável. A leitura acumulada em quatro trimestres deve recuar para 4,4% no terceiro trimestre de 2026, ainda acima do objetivo. Não por acaso, a taxa Selic vigente está em 13,75% ao ano, decidida na reunião de setembro do Copom, patamar que preserva juro real restritivo em um ambiente de expectativas desancoradas.
Vale registrar a distinção que o mercado costuma embaralhar: 13,75% é dado observado, resultado de decisão já tomada. Já a trajetória à frente, discutida nas próximas reuniões, é hipótese de trabalho. O relatório não antecipa o ritmo dos próximos cortes, e qualquer leitura determinística sobre a velocidade da queda de juros é especulação, não fato.
Mercado de trabalho aquecido e inflação de serviços: o hiato do produto que resiste à desinflação
O fator que impede uma desinflação mais rápida é estrutural dentro do modelo do Banco Central. O mercado de trabalho aquecido mantém o hiato do produto em terreno positivo, e serviços, cujo núcleo responde à demanda doméstica e ao custo de mão de obra, seguem resistentes à queda. Enquanto isso persistir, cortar juros com agressividade significa aceitar inflação acima da meta por mais tempo.
O dilema que o relatório expõe, sem escrever em letras garrafais, é o seguinte: estimular uma economia que já desacelera ou conter preços que ainda incomodam. O Banco Central, por ofício, trabalha do lado da contenção, e a autonomia formal existe justamente para sustentar essa escolha sem que ela vire crise institucional.
O ceticismo saudável aqui não é contra números, é contra promessas. Pacotes econômicos raramente entregam crescimento acima de 2% sem contrapartida inflacionária. A conta que aparece no relatório é a mais provável: menos produto, preço teimoso e um prêmio de risco que continua cobrado na curva de juros futuros.
Convergência a 3,2% apenas no primeiro trimestre de 2028 e o calendário que vem pela frente
O dado mais revelador do relatório é de longo prazo. A projeção de inflação para o primeiro trimestre de 2028 permaneceu em 3,2%, ou seja, o Banco Central trabalha com convergência apenas no horizonte final de sua política, e mesmo assim acima do centro da meta. Para 2027, a projeção de crescimento é de 1,4%. O recado é claro: não há cenário de pouso suave generoso embutido nas contas.
O que o investidor deve monitorar daqui em diante é objetivo. Primeiro, as edições semanais do Relatório Focus, que captam se as expectativas de mercado convergem ou divergem do corpo técnico. Segundo, o calendário das próximas reuniões do Copom, cujas datas constam do próprio Banco Central, e que definirão o ritmo da queda da Selic. Terceiro, os próximos resultados do IPCA, que testarão se o alívio observado até agosto se sustenta no fechamento do ano.
Há duas incertezas que o documento não resolve. O relatório não detalha o impacto fiscal específico das medidas do governo sobre as projeções, e não há clareza sobre a trajetória da Selic nas reuniões seguintes. Em ambas as frentes, a resposta virá mais de dados do que de discurso, e o mercado deve continuar exigindo prêmio para carregar risco brasileiro enquanto essa conta não fecha.