Radar Finanças






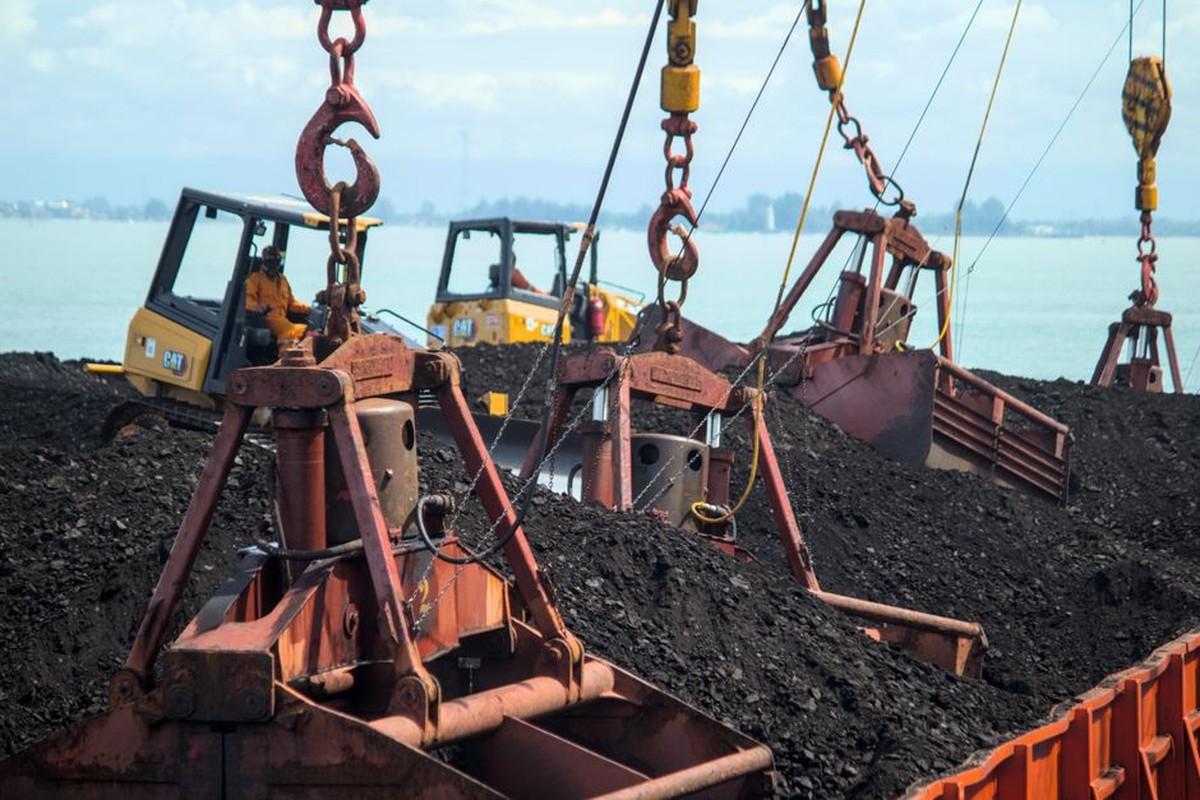
A Vale cedeu o controle do complexo de níquel Thompson, no Canadá, manteve uma participação minoritária de 18,9% no ativo e preservou direitos de offtake, a preferência de compra sobre a produção. O comprador e o valor da transação não foram divulgados, o que deixa em aberto justamente a parte que a Faria Lima mais gosta de precificar: quanto vale, afinal, sair da operação sem sair do minério.
📌Fatos em Destaque
- A Vale cedeu o controle do complexo de níquel Thompson, no Canadá, e manteve 18,9% do ativo com direitos de offtake sobre a produção.
- O comprador que assumiu o controle e o valor financeiro da transação não foram divulgados, o que impede qualquer cálculo confiável de impacto no caixa ou no lucro.
- O desenho reduz exposição operacional e demanda de capex, mas mantém a mineradora na cadeia de níquel usada em baterias elétricas.
O que a Vale entregou: controle fora, 18,9% e offtake dentro
A Vale cedeu o controle do complexo de Thompson, no Canadá, manteve uma fatia de 18,9% do ativo e preservou direitos de offtake sobre o níquel produzido na operação, conforme noticiado pelo portal Ativo Virtual. Na prática, a mineradora troca a cadeira de operadora pela de acionista minoritária com contrato de compra preferencial na mão.
O desenho é conhecido no jargão do setor. Quem controla consolida no balanço o capex de manutenção, o custo trabalhista, as obrigações ambientais e a volatilidade de produção. Quem tem offtake garante acesso ao metal sem herdar a linha de despesas.
A divulgação, porém, não detalha prazos, volumes contratados nem mecanismos de formação de preço do offtake, e o comprador que assumiu o controle não foi identificado.
Por que o offtake pode valer mais que a mina no balanço
Para uma companhia que convive com a sazonalidade de preços de metais básicos, converter ativo operacional em participação minoritária mais contrato de fornecimento é uma forma de reduzir exposição sem abandonar a tese. O níquel segue sendo insumo central na química de baterias de veículos elétricos, e sair completamente do Canadá significaria abrir mão de uma jurisdição considerada estável por quem precisa comprar metal fora da Ásia.
A leitura cética é que o offtake resolve o problema de acesso, não o de margem. Se a compra ocorrer a preços de mercado, o ganho de eficiência operacional fica com o novo controlador, que passa a decidir ritmo de lavra, investimento e custo unitário. A Vale permanece com 18,9% do resultado e com a preferência de compra, arranjo confortável quando o níquel sobe e menos atraente quando o metal derrapa e a operação exige capital novo.
Níquel para baterias e o recuo discreto no xadrez canadense
A geografia da oferta de níquel mudou na última década. O mercado passou a ser cada vez mais influenciado por projetos de grande escala e por capacidade de processamento concentrada na Ásia, o que empurrou operações ocidentais de custo mais alto para a margem da competitividade. Sustentar uma operação integral no Canadá, nesse cenário, exige convicção de longo prazo e bolso fundo para capex.
Ceder o controle de Thompson sem vender a totalidade da posição sugere uma escolha intermediária: a Vale não quer financiar sozinha a próxima fase do ativo, mas também não quer desaparecer da cadeia de níquel canadense. A operação pode ser lida como movimento de divisão de risco de execução em metais básicos, embora a apuração disponível não permita afirmar se a decisão reflete prioridade estratégica ou apenas a aritmética de retorno de um ativo específico.
O que ainda falta saber: comprador, valor e efeito no caixa
Três lacunas seguem abertas e são exatamente as que interessam a quem tem VALE3 na carteira: quem é o comprador, quanto foi pago e como a operação aparecerá nas demonstrações financeiras da companhia. Sem esses três dados, qualquer estimativa de impacto no caixa, na alavancagem ou no lucro por ação é exercício de imaginação, não de análise.
Vale monitorar se a Vale detalhará a transação em fato relevante, se haverá ajuste no reporte do segmento de metais básicos e se o contrato de offtake prevê volumes mínimos ou janelas de preço. Também importa o destino do capex que deixa de ser desembolsado: se permanecer no caixa, alivia a estrutura de capital; se migrar para outros projetos, a narrativa muda de enredo.
Até o momento, não há métricas de mercado associadas ao anúncio divulgadas publicamente, o que reforça a necessidade de aguardar a documentação oficial antes de cravar qualquer número.