Radar Finanças






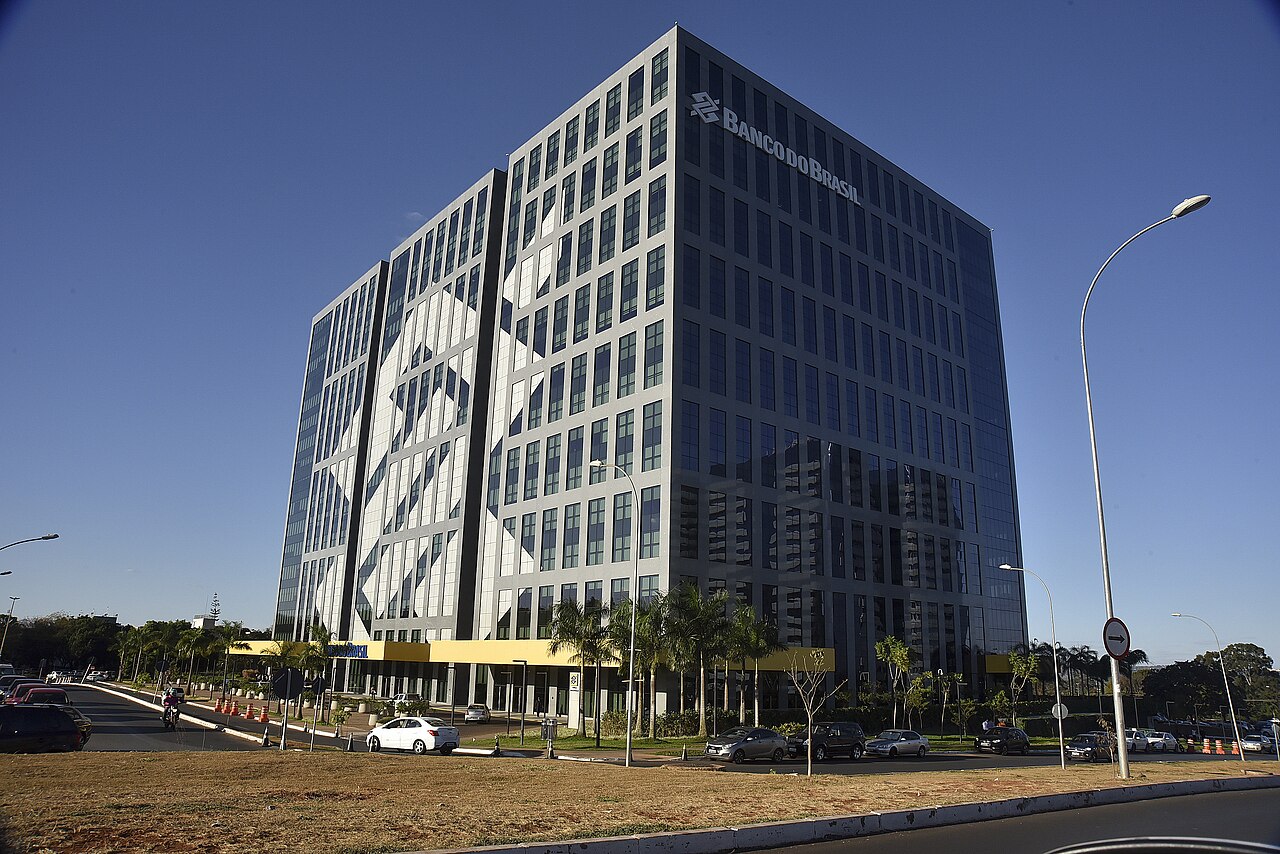
O Banco do Brasil contabilizou R$ 40 bilhões em negociações no âmbito do Novo Desenrola Brasil, conforme apuração da CNN Brasil. O número mede contratos reescritos, e não desembolso de dinheiro novo nem receita reconhecida de imediato, mas altera o cálculo de provisões, o consumo de capital e o desenho da carteira de crédito da estatal.
📌Fatos em Destaque
- O Banco do Brasil reportou R$ 40 bilhões em dívidas negociadas dentro do Novo Desenrola Brasil, programa federal de renegociação, segundo apuração da CNN Brasil.
- O valor mede contratos reescritos, e não desembolso de dinheiro novo nem receita reconhecida de imediato pelo banco.
- O efeito contábil aparece na qualidade da carteira: provisões, inadimplência acima de 90 dias e taxa de reincidência entre quem renegocia.
- Para o cliente, o teste é aritmético: somar todas as parcelas do acordo e comparar com o valor que o banco diz estar perdoando.
Os R$ 40 bilhões do Banco do Brasil no Novo Desenrola e o que o número não mostra
Renegociar dívida não é caridade: é decisão de balanço. Conforme apuração da CNN Brasil, o Banco do Brasil chegou a R$ 40 bilhões em dívidas negociadas no âmbito do Novo Desenrola Brasil, programa do Governo Federal voltado à renegociação de débitos. A cifra coloca a estatal como uma das protagonistas da iniciativa no sistema financeiro nacional.
O total, isolado, não discrimina quantos clientes foram atendidos, quais modalidades de crédito entraram na conta, quanto corresponde a desconto concedido e quanto é principal efetivamente renegociado. É exatamente essa separação que define se o volume representa alívio real de caixa para o devedor ou apenas um alongamento de prazo com encargos embutidos.
Convém fixar a natureza do dado: são R$ 40 bilhões em negociações, e não em dinheiro novo desembolsado. O número mede contratos reescritos, não receita reconhecida no mesmo instante pelo banco, o que explica por que o efeito dessa cifra aparece de forma gradual nos resultados da instituição.
Por que renegociar alivia mais o balanço do banco do que o bolso do cliente
Para um banco, renegociar é escolher entre duas perdas. Manter o crédito vencido no balanço exige provisão para devedores duvidosos (a PDD, métrica que mede o quanto a instituição reserva para cobrir calotes esperados) e consome capital regulatório. Trocar o contrato antigo por um novo, com parcelas menores e prazo maior, reduz o valor esperado de inadimplência e melhora o índice de cobertura, ainda que sacrifique parte do resultado com juros no curto prazo.
O efeito prático aparece nos indicadores de qualidade de crédito: inadimplência acima de 90 dias, cobertura de provisões e saldo de crédito renegociado. Se o acordo apenas empurra o problema para frente, a reincidência retorna em dois ou três trimestres, com o mesmo devedor e um contrato ainda mais caro.
Há também o efeito de receita. Acordos costumam embutir prazos longos e taxas próprias, e o reconhecimento contábil segue o regime de competência, ou seja, conforme o tempo passa. O banco troca, portanto, receita futura incerta por receita futura parcelada. É esse trade-off, e não a cifra de R$ 40 bilhões sozinha, que o mercado observa nos balanços da estatal listada na B3 sob o ticker BBAS3.
Desconto anunciado não é dívida mais barata: o teste que cabe na calculadora
Aqui vale o ceticismo de sempre. Quando a campanha anuncia desconto sobre juros e encargos, o percentual incide sobre o bolo acumulado ao longo de anos, não necessariamente sobre o principal. Quanto mais antiga a dívida, maior o volume de encargos que inflou o saldo devedor, e mais generoso parece um abatimento que, na prática, apenas reaproxima o valor originalmente emprestado.
O teste é simples: some todas as parcelas do acordo proposto e compare o total com o valor que o banco afirma estar perdoando. Se o montante efetivamente pago ficar acima de alternativas como consignado, portabilidade ou um cartão com juros menores, o acordo é mais conveniente para o caixa do banco do que para o seu.
Atenção também às letras miúdas contratuais. Quem renegocia pode ficar temporariamente bloqueado para novo crédito, entrar em cadastro de restrição caso atrase uma parcela e, em determinados arranjos, ver o contrato antigo retomar os encargos originais. Nada disso costuma aparecer no anúncio do programa, apenas no contrato assinado.
Próximos balanços e os números que dirão se o alívio durou
O acompanhamento do caso passa por três frentes. A primeira é o próprio banco: a próxima divulgação de resultados trimestrais do Banco do Brasil trará a evolução da carteira de crédito, da inadimplência e das provisões, e é ali que o efeito concreto do Novo Desenrola se torna mensurável. A segunda frente é comportamental: a taxa de reincidência dos acordos, que mede quantos clientes voltam ao vermelho depois de renegociar. A terceira é macroeconômica: em um ambiente de juros ainda elevados e de renda familiar comprometida, o espaço do devedor para honrar um parcelamento longo se estreita, e o alívio pode se mostrar temporário.
Para quem pretende aderir, a orientação é ler o acordo como se fosse um contrato novo, porque ele é. Confira a taxa efetiva total, o número exato de parcelas, o valor da entrada quando houver e, por escrito, o que acontece em caso de atraso. O programa do Governo Federal abre a porta da renegociação. O que se assina depois dela é responsabilidade de quem assina.