Radar Finanças






O governo pretende manter a contenção de despesas no Orçamento de 2026, mas a mesma equipe econômica revisou para pior a projeção de déficit do exercício. O discurso de responsabilidade fiscal segue intacto, enquanto a planilha aponta na direção oposta. Como os valores exatos da revisão não foram detalhados na apuração, a leitura fica no campo da sinalização, e é aí que mora o problema.
📌Fatos em Destaque
- O governo mantém a política de contenção de gastos no Orçamento de 2026, mas revisou para pior a projeção de déficit do mesmo exercício.
- A contradição entre discurso de disciplina e piora da projeção tende a alimentar cautela em quem opera juros, à espera dos próximos relatórios bimestrais.
- A votação do Orçamento no Congresso e as edições do Relatório Focus funcionam como teste de estresse da promessa de contenção ao longo de 2026.
Contenção de despesas e déficit maior: o que o governo sinalizou
A sinalização vem em duas frentes que, lidas juntas, soam contraditórias. De um lado, o governo mantém a política de contenção de despesas na peça orçamentária de 2026, conforme apuração do jornal O Globo. De outro, a previsão de déficit fiscal para o mesmo exercício foi revisada para pior.
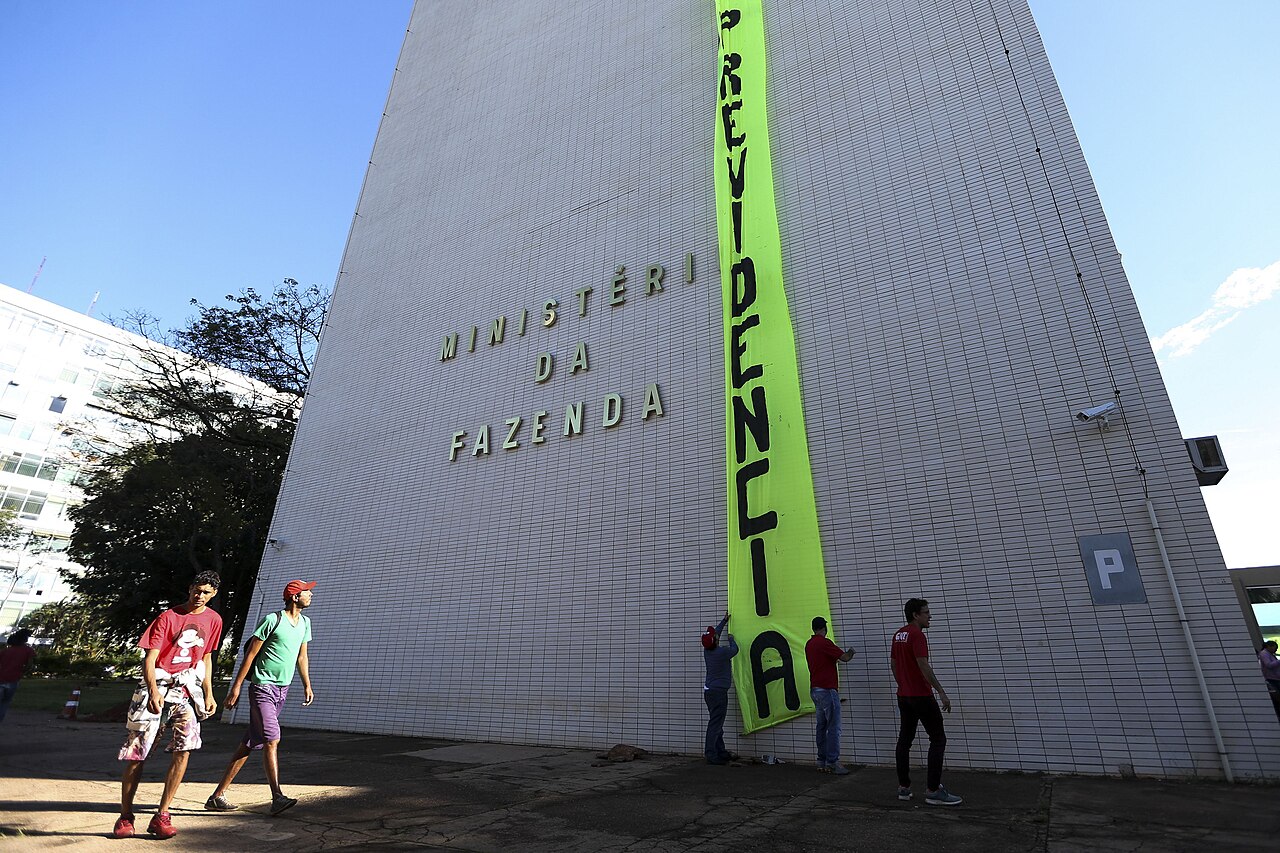
O Ministério da Fazenda, comandado por Fernando Haddad, é o ponto de convergência dessa equação: precisa agradar ao mercado com sinal de disciplina e, ao mesmo tempo, preservar espaço para as demandas de gasto da base aliada no Congresso. A revisão de projeções é rotina na gestão fiscal brasileira. O governo reavalia receitas e despesas primárias periodicamente, e cada relatório funciona como termômetro da distância entre a meta perseguida e o resultado provável.
Quando a projeção de déficit piora sem que a meta seja formalmente abandonada, o recado implícito é que o esforço de arrecadação ou o corte de despesas terá de ser maior adiante, ou que a meta será cumprida apenas no limite da banda de tolerância do arcabouço. Os valores exatos da revisão não foram detalhados na apuração, o que, por si só, alimenta a cautela de quem opera juros.
Do Orçamento à curva de juros: como a revisão pode chegar ao bolso do investidor
O canal de transmissão é conhecido por qualquer gestor de renda fixa. Projeção de déficit maior pode significar mais emissão de títulos públicos no futuro, o que tende a pressionar a curva de juros futuros, os DIs, sobretudo nos vértices mais longos. O prêmio de risco exigido para carregar dívida brasileira sobe, e esse custo adicional tende a se espalhar por toda a economia: encarece o crédito corporativo, reduz o apetite por ativos de risco e pode se refletir no câmbio.
Há também o efeito potencial sobre a política monetária. Um Banco Central comprometido com a ancoragem das expectativas de inflação observa o quadro fiscal como variável relevante. Se o mercado passa a duvidar da trajetória da dívida, a inflação projetada pode incorporar esse prêmio, e o espaço para cortes de juros encolhe. É a aritmética que este espaço repete: em economia não existem milagres, apenas custos distribuídos. O custo, aqui, apareceria na forma de juros mais altos por mais tempo, com impacto na precificação de títulos públicos, de ações e de projetos de investimento de longo prazo.
O eufemismo da contenção: onde o discurso e a planilha se separam
Contenção no Orçamento é uma expressão elástica. Pode significar bloqueio de dotações discricionárias, contingenciamento preventivo, revisão de despesas obrigatórias ou, no limite, apenas uma promessa de disciplina que depende de receitas que ainda não se materializaram. O eufemismo é conveniente porque agrada ao mercado sem fechar portas no Congresso, onde a base do governo negocia emendas e ampliações de gasto a cada votação relevante.
O ceticismo tem lastro no histórico. Receitas superestimadas e despesas subestimadas são o clássico mecanismo de compressão artificial do déficit projetado, e o resultado aparece meses depois, quando o relatório de avaliação revela que o esforço prometido não se converteu em caixa. Quem ganha com o discurso de responsabilidade fiscal é o governo, que compra tempo e credibilidade junto ao mercado. Quem perde é o investidor que precifica a promessa antes de vê-la na execução, e depois descobre que o ajuste foi empurrado para o próximo exercício.
O que observar nos relatórios bimestrais e na votação do Orçamento no Congresso
A agenda dos próximos meses é o teste de estresse dessa promessa. Os relatórios de avaliação de receitas e despesas primárias devem indicar se o contingenciamento será suficiente para manter o resultado dentro da banda do arcabouço fiscal. A votação da peça orçamentária no Congresso é outro ponto de atenção: emendas parlamentares e pressões setoriais costumam corroer a contenção anunciada, especialmente em ano de calendário político carregado.
Do lado monetário, as decisões do Copom e as edições do Relatório Focus funcionam como placar. Se as projeções de inflação e de dívida seguirem piorando, o mercado tende a cobrar prêmio maior nos juros futuros e a testar o câmbio. Se a contenção se confirmar na execução, o alívio vem primeiro na ponta longa da curva. A pergunta que fica é simples e incômoda: o governo está disposto a pagar o custo político do corte, ou apenas a anunciá-lo?