 Radar Finanças






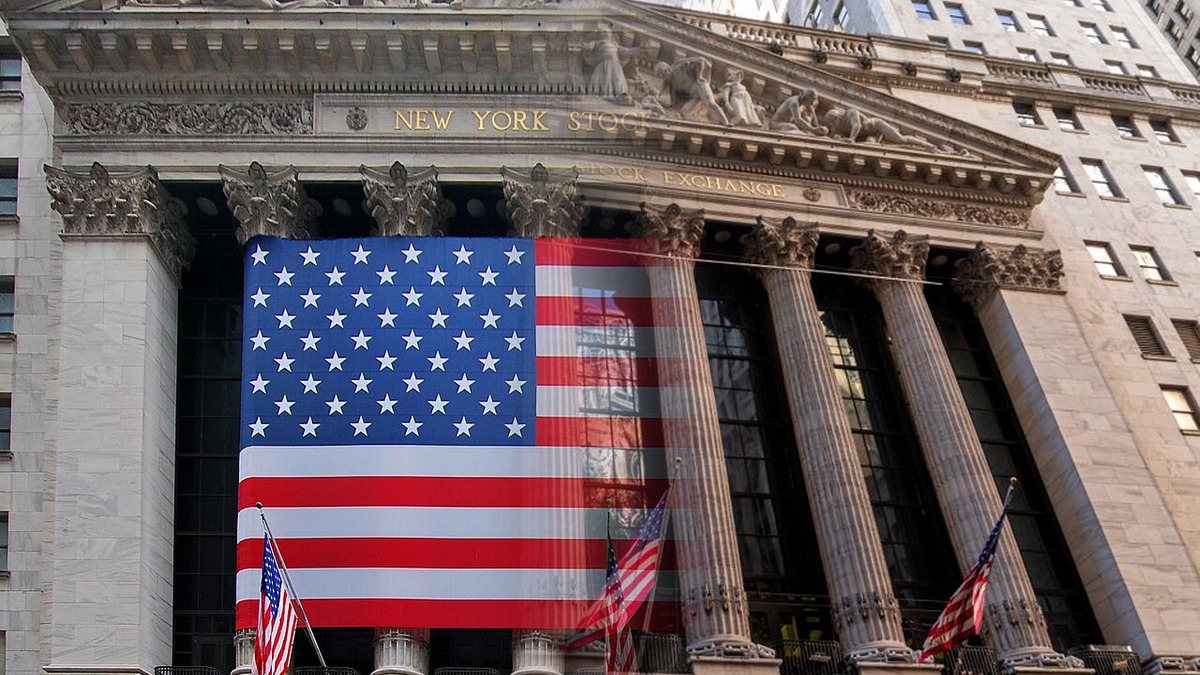
A NYSE e a Blockchain.com assinaram um memorando de entendimento para levar ações americanas listadas e ETFs tokenizados à base global de usuários da plataforma cripto, com negociação no sistema alternativo de negociação (ATS) digital da bolsa nova-iorquina. O acordo, que também prevê um intercâmbio de dados de mercado entre a ICE Data Services e a Blockchain.com, depende de aprovação regulatória e segue sem cronograma público divulgado.
📌Fatos em Destaque
- A NYSE e a Blockchain.com assinaram um memorando de entendimento (MoU) para oferecer ações americanas listadas e ETFs tokenizados via sistema alternativo de negociação (ATS) digital da NYSE, com negociação 24/7 e funcionalidade de solicitação de cotação (RFQ).
- A parceria também prevê intercâmbio de dados: a ICE Data Services, afiliada da NYSE, planeja distribuir dados e análises do mercado cripto da Blockchain.com, enquanto a plataforma adicionaria feeds da ICE e da NYSE ao seu próprio ambiente.
- Todo o desenho depende de aprovação regulatória e segue sem cronograma público, sem lista de ativos contemplados e sem contrato definitivo, já que um MoU não é vinculante.
O que o memorando entre NYSE e Blockchain.com prevê na prática
A NYSE descobriu que o fim de semana é um deserto de liquidez e decidiu vender água a quem já está habituado a operar às três da manhã de um domingo. A bolsa nova-iorquina e a Blockchain.com assinaram um memorando de entendimento (MoU) para levar ações americanas listadas e ETFs tokenizados à base de usuários da plataforma cripto, com negociação prevista no sistema alternativo de negociação (ATS) digital da NYSE. O anúncio é ambicioso na ambição e discreto no que importa: tudo depende de aprovação regulatória, e não há cronograma público.
O documento assinado entre a NYSE, controlada pela Intercontinental Exchange, e a Blockchain.com é o tipo de papel que a Faria Lima aprendeu a ler em duas velocidades: a manchete diz “parceria estratégica”, a nota de rodapé diz “sujeito a aprovação regulatória”. Na prática, o acordo prevê que usuários da plataforma cripto tenham acesso a ações americanas listadas e a ETFs tokenizados, distribuídos pela Blockchain.com, com a negociação ocorrendo no ATS digital da NYSE.
O desenho tem duas pernas. De um lado, a ICE Data Services, afiliada da NYSE, planeja distribuir dados e análises do mercado cripto da Blockchain.com. Do outro, a Blockchain.com pretende adicionar feeds de dados de mercado da ICE e da NYSE à sua própria plataforma. A proposta inclui negociação 24 horas por dia, sete dias por semana, com funcionalidade de solicitação de cotação (RFQ), mecanismo em que o cliente pede preço em vez de bater em um livro de ofertas contínuo.
Vale registrar o que o comunicado não traz: não há lista de ações ou ETFs contemplados, não há data de lançamento e não há detalhamento da estrutura de custódia. Em anúncios desse tipo, o silêncio costuma ser mais informativo que o texto.
Por que a Blockchain.com prefere alugar infraestrutura em vez de erguer custódia de ações
Traduzindo o economês: a Blockchain.com quer vender ações americanas sem virar uma corretora de ações americana. Ao se apoiar no ATS digital da NYSE, a plataforma herda liquidez, listagem e infraestrutura de negociação de quem opera esse negócio há mais de dois séculos, sem precisar construir do zero a custódia, a compensação e a liquidação de valores mobiliários, três atividades que consomem capital, licenças e paciência regulatória em quantidade industrial.
Do lado da NYSE, o ganho é de alcance. A bolsa passa a disputar o fluxo de uma base de usuários já habituada a operar fora do horário comercial, algo que o pregão tradicional, restrito aos dias úteis e a uma janela fixa de horas, nunca conseguiu oferecer.
Tokenizar ações e ETFs é, em essência, converter um produto de mercado regulado em ativo programável, com liquidação potencialmente mais rápida e fracionamento mais simples. O detalhe incômodo é que tokenização não elimina intermediários, apenas os redistribui. Alguém continuará custodiando o ativo na ponta original, alguém responderá pela liquidação e alguém precisará explicar ao regulador por que a mesma ação existe em dois formatos com direitos presumidamente idênticos.
Tokenização deixa de ser tese de conferência e vira linha de produto
A convergência entre finanças tradicionais e criptoativos deixou de ser slide de evento setorial. Plataformas de cripto vêm se reposicionando como casas multiativos, enquanto bolsas tradicionais ensaiam infraestrutura de negociação contínua e programável. A lógica de retenção é elementar: se o cliente já mantém o dinheiro na plataforma, por que ele abriria conta em outro lugar apenas para comprar exposição a ações americanas?
O “cui bono” aqui é simétrico. A NYSE amplia a distribuição de seus produtos para fora da janela comercial e a Blockchain.com agrega um produto de alta liquidez ao cardápio sem construir uma vertical inteira. O risco de execução, porém, mora justamente nessa dependência: quanto mais a parceria se apoia em infraestrutura de terceiros, menos controle a plataforma cripto tem sobre preço, disponibilidade e qualidade de execução.
O gargalo regulatório e os indicadores que o mercado deve monitorar
O risco não dito tem endereço conhecido: o crivo regulatório americano. Todo o desenho depende de aprovação para que o ATS digital da NYSE opere com esses produtos, e memorando de entendimento não é contrato vinculante. Um MoU é a versão corporativa do “vamos ver”: sinaliza intenção, agenda conversas, cria expectativa pública, mas não obriga nenhuma das partes a nada.
Para o investidor, os indicadores a acompanhar são menos glamourosos que o anúncio. Primeiro, o registro formal do ATS e o escopo de ativos autorizados. Depois, a definição da estrutura de custódia e do regime de liquidação aplicável a valores mobiliários tokenizados. Por fim, a eventual migração do MoU para um contrato definitivo, com cronograma público e lista de produtos.



