Radar Finanças






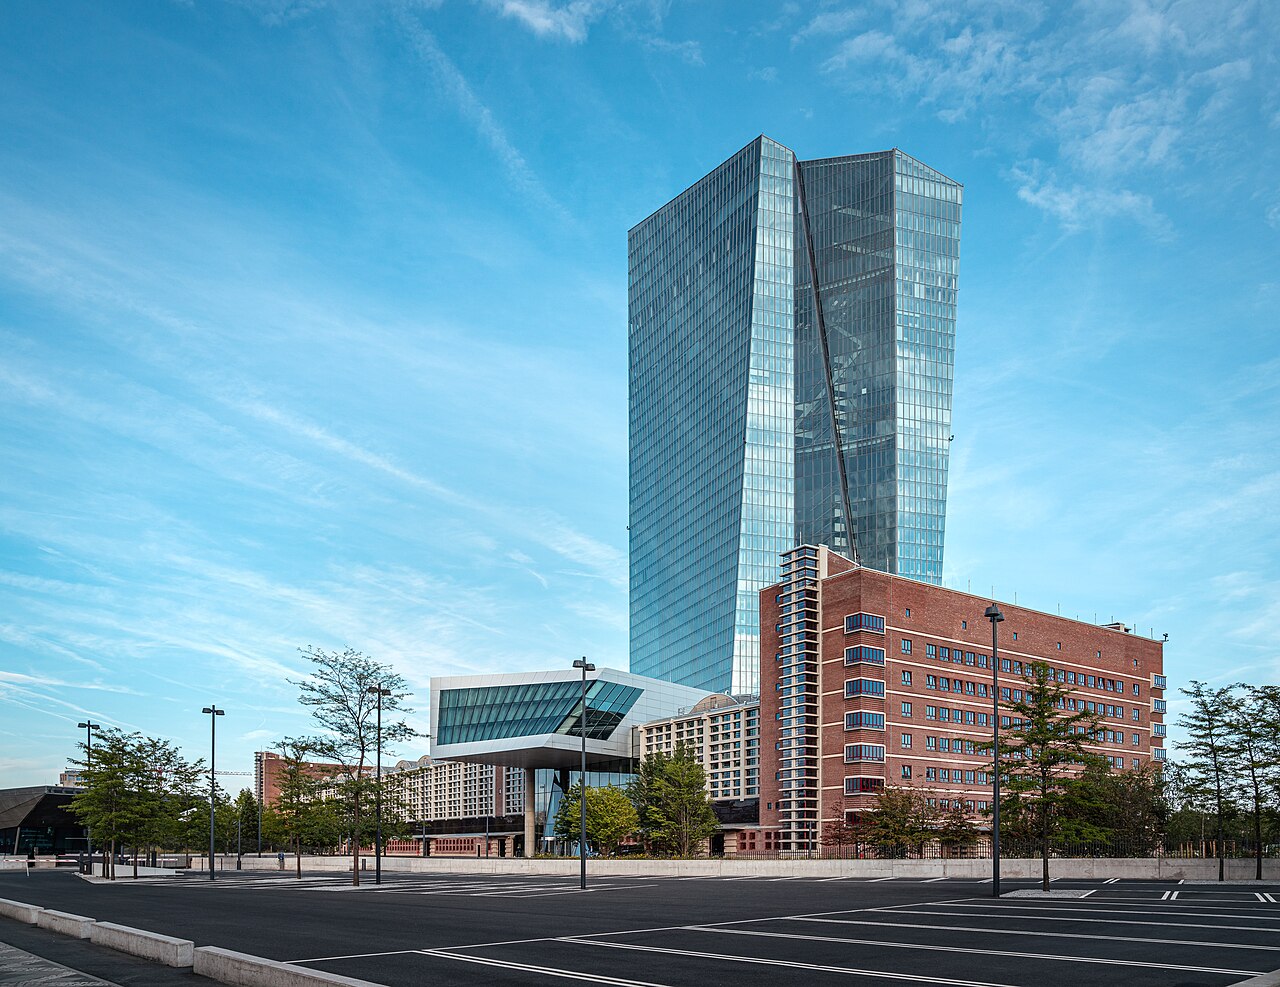
O Banco Central Europeu anunciou que destinará parte de seus fundos próprios à aquisição de valores mobiliários tokenizados, com liquidação processada pela Pontes, a infraestrutura baseada em registro distribuído (DLT) desenhada no âmbito do Eurosistema. O comunicado, divulgado em 21 de setembro de 2026, não informa montante, classes de ativos, emissores ou contrapartes.
O que o comunicado estabelece — e o que ele deliberadamente não diz
O anúncio foi feito em nota oficial da instituição, sem números anexados. O BCE informa que destinará parte de seus recursos próprios à aquisição de títulos tokenizados, com liquidação executada via Pontes, e não detalha o montante alocado, as classes de ativos envolvidas, os emissores ou as contrapartes. Essa parcimônia é coerente com o histórico de comunicação da casa: primeiro se fixa o princípio operacional, depois se calibram volumes e escopo conforme a infraestrutura amadurece.
A expressão ‘fundos próprios’ merece tradução. Não se trata de compra de ativos por conta de política monetária, tampouco de programa de compras destinado a influenciar condições financeiras. Trata-se da gestão da carteira financeira da própria instituição, constituída pelo capital integralizado pelos bancos centrais nacionais da área do euro e por reservas acumuladas, aplicada em ativos denominados em euros.
Ao aceitar que uma fração dessa carteira seja composta por instrumentos registrados em DLT e liquidados na Pontes, o BCE transfere para o seu próprio departamento de gestão de reservas o risco operacional que antes ficava confinado aos participantes de mercado convidados para os testes. Para o leitor brasileiro, o recado prático é direto: a fase em que tokenização era tema de laboratório e de apresentação em conferência começa a ser substituída, na Europa, por uso institucional de conta própria. É uma mudança de natureza, não apenas de grau.
Pontes e a liquidação em moeda de banco central: o gargalo nunca foi o ativo, foi o trilho
A tokenização de títulos enfrenta um problema aparentemente banal e tecnicamente decisivo: como pagar. Um título registrado em DLT pode ser transferido em segundos, mas a liquidação financeira correspondente precisa ocorrer com segurança jurídica e finalidade de pagamento. Se o dinheiro usado nessa ponta for moeda de banco comercial ou stablecoin emitida por terceiros, o comprador aceita risco de crédito e de liquidez em uma etapa que, nos mercados tradicionais, está ancorada em dinheiro de banco central.
A Pontes existe para fechar essa lacuna. Trata-se de uma infraestrutura de liquidação em DLT que permite entregar moeda de banco central contra ativos registrados em registro distribuído, mantendo interoperabilidade com os sistemas de liquidação de grande valor do Eurosistema. O ganho não é apenas de velocidade: é de unidade da moeda. Preservar a liquidação em dinheiro de banco central impede que o mercado tokenizado se fragmente em ilhas de crédito privado com preços distintos para o mesmo euro — algo que, em última instância, afetaria a transmissão da política monetária.
Ao liquidar seus próprios investimentos por essa via, o BCE não apenas testa a plataforma. Ele emite um sinal de aceitação institucional sobre o desenho operacional: modelo de entrega contra pagamento, tratamento de eventos societários e custódia de ativos digitais passam a ter um usuário cuja tolerância a falhas é, por definição, baixa.
Da fase exploratória do Eurosistema ao uso em conta própria: o que muda na credibilidade do projeto
A decisão se apoia em trabalho acumulado. O Eurosistema conduziu rodadas de experimentação e testes exploratórios com participantes de mercado para avaliar liquidação em DLT, e a Pontes é o produto institucional dessa agenda. O passo agora é qualitativo: o mesmo conjunto de regras que serviu para observar terceiros passa a ser aplicado a uma carteira pública, com governança, auditoria e obrigação de continuidade operacional.
O movimento europeu ocorre em um tabuleiro competitivo. Nos Estados Unidos, a tokenização de títulos públicos avançou por iniciativa de plataformas privadas; no Reino Unido, um ambiente regulatório dedicado a valores mobiliários digitais foi criado para testar modelos semelhantes; em Singapura e na Suíça, projetos com bancos e gestoras exploraram emissão e liquidação em registro distribuído. A diferença de abordagem europeia está no eixo escolhido: em vez de acelerar a oferta de produtos, Frankfurt prioriza o trilho de pagamento em dinheiro de banco central e o arcabouço legal. Essa opção tem custos de tempo e ganhos de solidez.
Regimes como o DLT Pilot Regime e o marco de criptoativos da União Europeia criaram espaço jurídico para a experimentação, mas ambos operam com limites de escala e de escopo. A entrada do BCE como investidor em conta própria funciona, na prática, como um argumento político dentro da própria máquina regulatória: se a autoridade monetária aceita o risco, fica mais difícil sustentar que o mercado tokenizado é território exclusivo de entusiastas.
Efeito sobre bancos, custodiantes e emissores de dívida na área do euro
O impacto mais imediato recai sobre a cadeia de custódia. Instituições que já obtiveram autorizações para prestar serviços de custódia de ativos digitais passam a ter um cliente com exigências de padrão documental e de reconciliação acima da média do mercado. A tendência é de convergência em formatos de dados, tratamento de eventos societários e trilhas de auditoria — justamente os pontos em que pilotos costumam travar.
Há também um efeito de demanda de referência. A presença da autoridade monetária como detentora de títulos tokenizados reduz, para emissores e distribuidores, a incerteza sobre a existência de compradores institucionais de longo prazo. É uma hipótese de mercado, não um fato consumado: nada garante que a prática se generalize entre gestoras e seguradoras, cujos mandatos internos e restrições de risco ainda tratam ativos em DLT com cautela.
No Brasil, o debate corre em paralelo. O Banco Central desenvolve o Drex como ambiente de liquidação e registro em registro distribuído para o mercado de atacado, com a mesma lógica de ancoragem em dinheiro de banco central. A diferença de cronograma e de desenho entre Frankfurt e Brasília importa para quem investe em renda fixa tokenizada: padrões que se consolidarem na Europa tendem a pressionar por interoperabilidade e por convergência de modelos de custódia em operações transfronteiriças.
Agenda a acompanhar: escopo do aporte, governança da Pontes e revisões regulatórias em Bruxelas
O comunicado abre mais perguntas do que responde, e é nessas lacunas que ficará a informação relevante dos próximos meses. Os pontos a monitorar são concretos:
- Divulgação do montante efetivamente alocado e das classes de títulos elegíveis, com definição de limites de concentração e de risco de crédito
- Definição de quais bancos centrais nacionais do Eurosistema replicarão a prática em suas próprias carteiras, o que alteraria a escala do sinal institucional
- Cronograma de integração da Pontes com os sistemas de liquidação de grande valor do Eurosistema e regras de contingência em caso de indisponibilidade do registro distribuído
- Andamento da revisão do regime europeu de pilotos de infraestrutura de mercado em DLT e da implementação do marco de criptoativos, que definem o perímetro jurídico das operações
- Tratamento da tokenização no processo legislativo do euro digital, cuja arquitetura de liquidação dialoga diretamente com a experiência acumulada na Pontes
- Efeito demonstrativo sobre fundos de pensão e seguradoras da área do euro, hoje o elo mais resistente à adoção de instrumentos registrados em DLT
Banco Central Europeu (BCE / ECB)