Radar Finanças




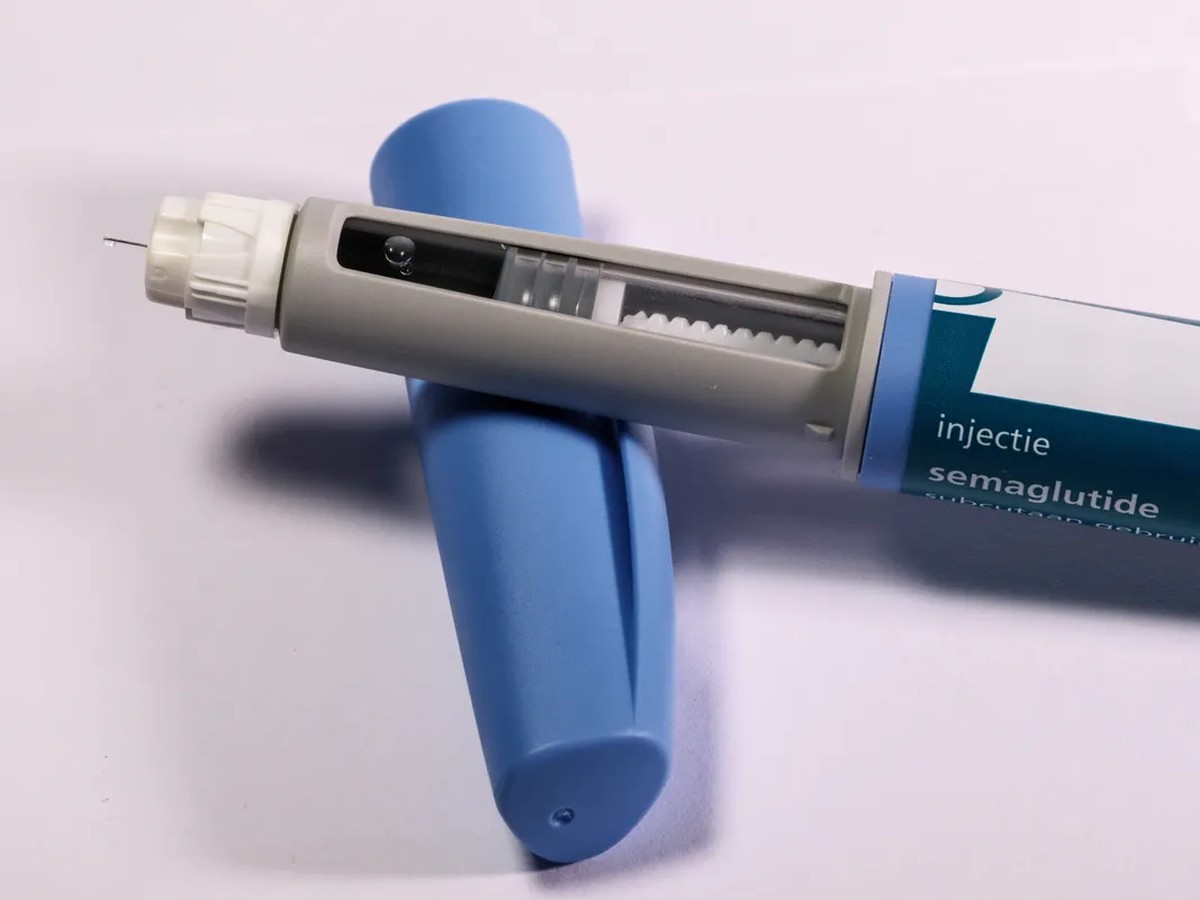
A rápida disseminação dos medicamentos agonistas do receptor GLP-1, originalmente formulados para diabetes tipo 2 e hoje amplamente prescritos para perda de peso, ultrapassou o campo estritamente clínico para se consolidar como um relevante vetor de transformação econômica. O movimento reconfigura a disputa entre grandes laboratórios multinacionais, projeta impactos estruturais sobre a indústria de alimentos e bebidas e desenha novos cenários para redes farmacêuticas e fabricantes locais no mercado brasileiro.
| Indicador | Valor |
|---|---|
| Redução Calórica Média Por Usuário | -21% |
| Impacto Projetado No Setor Global De Alimentos Até 2030 (Jpmorgan) | US$ 30 bi a US$ 55 bi anuais |
| Projeção De Redução De Preço Dos Genéricos No Brasil Em 5 Anos | Até -50% |
| Taxa De Descontinuação Do Tratamento Em 12 Meses | Aproximadamente 65% |
A Disputa Global: Novo Nordisk, Eli Lilly e a Expiração de Patentes
O setor farmacêutico internacional passa por uma intensa redistribuição de fatias de mercado na categoria de terapias metabólicas. A dinamarquesa Novo Nordisk, pioneira com a semaglutida (comercializada como Ozempic e Wegovy), viu seu valuation arrefecer de picos históricos próximos a US$ 640 bilhões para patamares inferiores a US$ 160 bilhões em um intervalo de dois anos, acompanhada de ajustes de custos operacionais.
Em contrapartida, a norte-americana Eli Lilly assumiu liderança expressiva no segmento com a tirzepatida (Mounjaro e Zepbound), capturando cerca de 60% do mercado global de obesidade. A dinâmica competitiva ganha um novo contorno com o vencimento gradual das patentes primárias da semaglutida em geografias relevantes, como Brasil e Índia, abrindo caminho para a entrada de genéricos e biossimilares com custos unitários reduzidos.
- Fatia de mercado de 60% alcançada pela Eli Lilly no segmento global de obesidade
- Abertura iminente de mercado para versões genéricas da semaglutida em países emergentes
- Ajuste nos múltiplos de avaliação das pioneiras frente à compressão de margens futuras
Repercussões na Indústria de Alimentos, Bebidas e Varejo de Consumo
A redução calórica observada entre pacientes sob tratamento contínuo com GLP-1, estimada em média em até 21%, começa a apresentar desdobramentos sobre categorias clássicas de alimentos ultraprocessados e bebidas açucaradas ou alcoólicas.
Estimativas de casas de análise internacionais projetam que o setor tradicional de alimentos e bebidas poderá enfrentar reduções de receita de US$ 30 bilhões a US$ 55 bilhões anuais até 2030. Em contrapartida, observa-se expansão na demanda por produtos voltados à hidratação, suplementos proteicos e categorias focadas em preservação de massa muscular, incentivando companhias de consumo a reorientar portfólios.
- Tendência de desaceleração de volume em categorias de alta densidade calórica e ultraprocessados
- Crescimento em segmentos de suplementação protéica, eletrólitos e alimentos funcionais
- Projeções de impacto cumulativo de longo prazo sobre o faturamento de multinacionais de bens de consumo
O Cenário Brasileiro: Farmácias, Genéricos Nacionais e Desafios de Acesso
No mercado brasileiro, as redes de farmácias listadas em bolsa, como Raia Drogasil e Pague Menos, posicionam-se como canais centrais na distribuição regulamentada desses medicamentos, que geram volume expressivo de receita por tíquete.
Com a quebra de patentes, laboratórios nacionais como EMS, Eurofarma e Hypera preparam-se para ofertar genéricos locais. Projeções setoriais apontam que a ampliação da concorrência pode baratear os tratamentos em até 50% em cinco anos, reduzindo a dependência de canais informais e expandindo significativamente a base de pacientes acompanhados.
- Varejo farmacêutico consolida papel de relevância na comercialização de tratamentos de alto valor
- Entrada de fabricantes nacionais deve comprimir preços ao consumidor e democratizar o acesso
- Mitigação gradual dos riscos sanitários associados a fontes informais de aquisição
Aderência, Efeito Rebote e Implicações Macroeconômicas
Apesar da rápida adoção, levantamentos clínicos apontam que cerca de 65% dos pacientes interrompem o uso antes de completar um ano, enfrentando frequentemente a recuperação do peso anterior na ausência de mudanças consolidadas no estilo de vida e suporte nutricional.
No plano macroeconômico, estimativas indicam que a mitigação prolongada da obesidade e de comorbidades associadas pode gerar ganhos de produtividade no trabalho e reduzir despesas previdenciárias e assistenciais no sistema de saúde, embora a sustentabilidade desses efeitos dependa de adesão consistente a longo prazo.
- Taxa relevante de descontinuação exige acompanhamento multidisciplinar contínuo
- Potencial de alívio fiscal e securitário através da redução de complicações metabólicas crônicas
- Transformação estrutural tratada pelo mercado financeiro como tendência secular de longo prazo